Comprar una cesión de derechos en Colombia es una de las mejores formas de entrar a un proyecto de vivienda nueva No VIS con precio de hace uno o dos años, con avance de obra ya visible y sin depender de una sala de ventas. Pero tiene sus propias reglas. Esta guía explica cómo funciona el proceso desde el punto de vista del comprador: qué revisar, qué firmar, qué puede salir mal y cómo evitarlo.
Imagina que encuentras un apartamento publicado en MercadoLibre o en un grupo de WhatsApp. El proyecto te gusta, la zona también, y el precio está entre 15 y 25 millones por debajo de lo que hoy vende la constructora en sala. Tu primera reacción es pensar que algo está mal. Nadie vende barato por las buenas, ¿verdad?
En este caso, sí puede ser legítimo. Y entender por qué es el punto de partida de todo lo demás.
Qué es una cesión de derechos y por qué el precio suele ser menor
Cuando alguien compra un apartamento sobre planos, firma un contrato con la constructora y paga cuotas durante la construcción. Ese contrato le da derechos sobre un inmueble que todavía no existe. La cesión de derechos es el acto por el que esa persona te transfiere a ti esos derechos — su posición en el contrato, lo que ha pagado, y la promesa de que el apartamento será tuyo cuando se entregue.
No compras un apartamento terminado. Compras el derecho a recibirlo cuando esté listo.
El precio suele ser menor que la sala de ventas por una razón simple: el cedente firmó hace uno o dos años, cuando los precios eran otros. Las constructoras actualizan sus listas trimestralmente. Tú llegas hoy y puedes acceder a ese precio antiguo más un margen que negocias con el cedente. En proyectos No VIS con buena valorización, esa diferencia puede ser de 20 a 50 millones de pesos o más, dependiendo del proyecto y el tiempo que lleva en construcción.
Eso explica el precio. Pero también explica por qué no es un proceso tan simple como comprarle un carro a alguien de segunda.
Las tres razones reales por las que conviene comprar una cesión
Antes de entrar al proceso, vale la pena ser honesto sobre por qué esto puede tener sentido para ti — y cuándo no.
Primera: el precio bloqueado. Si el proyecto ha tenido buena valorización desde que el cedente firmó, tú entras al precio de ese momento más su margen, no al precio de hoy en sala de ventas. Eso puede representar un descuento real de entrada.
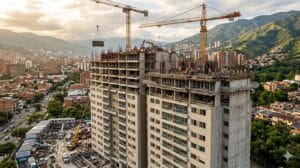
Segunda: la obra ya avanzó. No estás comprando sobre planos puros. Puedes ver el avance de construcción, revisar la estructura, saber si el proyecto ha tenido retrasos y qué tan confiable ha sido la constructora en sus tiempos. Esa información no la tenías si hubieras entrado desde el principio.
Tercera: el riesgo de desistimiento ya lo corrió otro. Los primeros meses de un proyecto sobre planos son los de mayor incertidumbre. Si el proyecto no vendía el mínimo de unidades para arrancar obra, quien entró antes cargó con esa espera. Tú llegas cuando ya hay certeza de que el proyecto va.
Lo que no es una ventaja automática: que sea más fácil o más rápido. La cesión tiene sus propios tiempos y sus propias complicaciones. La persona que te diga que “es igual que comprar en sala de ventas” o te lo vende como algo sin riesgo, probablemente no ha tramitado muchas.
Para decidir con criterio, revisa cuándo conviene realmente comprar en cesión de derechos.
Lo primero que tienes que revisar antes de ilusionarte
Antes de hablar de precio, antes de hablar de cuándo se entrega, hay tres cosas que definen si una cesión es viable o no. Y es mejor saberlas desde el principio porque si alguna falla, todo lo demás sobra.
1. El estado del encargo fiduciario o fiducia mercantil. Todo proyecto de vivienda nueva en Colombia opera bajo alguna de estas dos estructuras. Necesitas saber en cuál está el proyecto y, más importante, si el cedente está al día con sus pagos. Una cesión con cuotas atrasadas en la fiducia es un problema que heredas tú si no lo revisas.
2. Que la constructora autorice la cesión. No puedes ceder un apartamento sin que la constructora lo apruebe. La mayoría de los contratos de promesa de compraventa tienen una cláusula que exige su aval. Confirma con el cedente y la constructora que los derechos se pueden ceder, y pregunta qué costos puede generar ese trámite por parte de la constructora y/o la fiduciaria.
3. Aprobación crediticia por parte del banco. Si vas a financiar la compra con crédito hipotecario, confirma antes de firmar cualquier promesa que tienes la carta de aprobación del banco por el monto solicitado.
Si las tres cosas están en orden, puedes avanzar con tranquilidad. Si alguna tiene problema, no es necesariamente un “no” — pero sí es una conversación que tiene que darse antes de firmar nada.
El encargo fiduciario: la parte que más confunde a los compradores
La fiducia es el mecanismo legal que protege tu dinero durante la construcción. Cuando compras sobre planos — ya sea directamente o por cesión — tu dinero no va a la constructora directamente. Va a una cuenta administrada por una fiduciaria (Fiduciaria Bancolombia, Fiduoccidente, Davivienda Fiduciaria, entre otras), que lo libera a la constructora en la medida en que la obra avanza y se cumplen ciertos hitos.
Hay dos tipos principales. En el encargo fiduciario, el dinero está “apartado” pero el lote todavía no es parte de un patrimonio autónomo. En la fiducia mercantil, el lote ya fue trasladado al fideicomiso y tiene mayor protección para el comprador.
Para ti como comprador de cesión, lo que importa es esto: tienes que pedir a la fiduciaria un estado de cuenta del cedente. Ese documento muestra cuánto ha pagado, si está al día y cuánto queda por pagar. Eso define cuánto de la deuda asumes tú cuando compras la cesión.
No lo asumas. Pídelo por escrito.
El aval de la constructora: más importante de lo que parece
Hay cedentes que quieren hacer la cesión “por debajo” sin notificarle a la constructora. Entienden que eso es más rápido o que evita un trámite. Pero firmarte una promesa de cesión sin el aval de la constructora es construir sobre arena.
Si la constructora no autorizó la cesión y llega el momento de la escrituración, el apartamento puede escriturarse a nombre del cedente original — no tuyo. Recuperar eso después puede volverse un proceso legal largo y costoso.
La constructora tiene derecho a cobrar un porcentaje por el trámite del aval. Ese valor varía — puede ser el 1 % del valor del inmueble, puede ser un valor fijo, puede estar negociado. Es algo que normalmente acuerdan cedente y cesionario entre ellos. Lo importante es que el aval se tramite, que quede escrito, y que la fiduciaria quede notificada del cambio de titular.
Los documentos que necesitas para comprar una cesión
La lista no es corta, pero tampoco es tan complicada como parece cuando lo ves por primera vez.
Del cedente vas a necesitar: copia del contrato original con la constructora (la promesa de compraventa), el certificado de paz y salvo de la fiducia (que confirma que está al día), los recibos de pago de las cuotas que ha pagado hasta la fecha, y su documento de identidad. Si el cedente compró en pareja o con otra persona, los dos tienen que firmar la cesión.
De la constructora necesitas: el aval escrito de la cesión y la confirmación de que el trámite quedó registrado en la fiduciaria.
De tu lado necesitas: documento de identidad, y si vas a financiar con crédito hipotecario, la carta de aprobación del banco. Ojo con esto — no todos los bancos aprueban créditos para cesiones de derechos. Es un detalle que puede cambiar todo tu plan de financiamiento si no lo revisas antes.
La promesa de cesión: qué firmas y qué significa
La promesa de cesión es el contrato entre tú y el cedente. No es el mismo contrato que tiene el cedente con la constructora — es un documento nuevo que establece las condiciones de la transferencia entre ustedes dos.
Ese documento debe incluir, como mínimo: la identificación de las partes, la descripción del inmueble y del proyecto, el precio de la cesión, la forma de pago, el plazo para formalizar la cesión ante la constructora y la fiduciaria, y las condiciones bajo las cuales cualquiera de las dos partes puede desistir y qué pasa con el dinero en ese caso.
La promesa de cesión no requiere escritura pública — puede ser privada con autenticación notarial. Pero eso no significa que puedas hacerla a la ligera. Un abogado que revise el documento antes de firmar cuesta entre 300.000 y 800.000 pesos. Una promesa mal redactada puede costarte mucho más.
Después de firmar la promesa viene la formalización ante la constructora y la fiduciaria. Ahí es cuando el cedente deja de ser el titular y tú quedas registrado como el nuevo comprador en los sistemas del fideicomiso.
Lo que suele salir mal — y nadie te dice de entrada
Después de ver muchas cesiones, hay patrones que se repiten cuando algo no sale bien.
El más común: el cedente tiene cuotas atrasadas que no declaró. Firman la promesa, el comprador paga parte del precio, y ahí aparece que hay una deuda con la fiducia que alguien tiene que pagar. Eso genera conflictos sobre quién asume qué. La solución es pedir el estado de cuenta antes de firmar cualquier cosa, no durante ni después.
El segundo más común: no se pide el aval de la constructora hasta que ya se firmó la promesa. Entonces aparece que la constructora cobra un porcentaje que nadie había descontado del precio, o que tiene condiciones adicionales. Eso hay que aclararlo antes de negociar el precio.
El tercero: el comprador asume que puede financiar con crédito hipotecario, el banco le niega el crédito porque la política interna no cubre cesiones de derechos en ese banco específico, y el comprador no puede cumplir con la promesa. Antes de comprometerte con un precio y un plazo, confirma con tu banco si financia cesiones.
Nada de esto es para asustarte. Es para que llegues a la negociación con las preguntas correctas ya hechas.
Cuánto tiempo toma todo el proceso
Cuando todo está en orden — el cedente está al día, la constructora aprueba rápido, los documentos están completos — una cesión puede cerrarse en 3 a 6 semanas desde que se firma la promesa hasta que quedas registrado como titular en la fiducia.
Cuando hay algo por resolver — cuotas atrasadas, demoras en el aval, documentos incompletos — puede tomar el doble o el triple. El tiempo es importante si tienes un crédito hipotecario aprobado con fecha de vigencia, así que ese es un factor a tener en cuenta en el cronograma.
Y ten claros los gastos: aquí está el detalle de cuánto cuesta una cesión de derechos.
¿Tiene sentido comprar una cesión hoy?
En julio de 2026, hay una ventana que vale la pena considerar. Los proyectos No VIS tienen inventario de cesiones disponible — parte por desistimientos, parte por personas que necesitan liquidez — y la demanda está todavía en modo espera por los anuncios del nuevo gobierno. Eso significa que puedes negociar desde una posición cómoda.
Cuando el mercado se reactive — y hay señales concretas de que puede pasar con la expansión del FRECH en los primeros 100 días del nuevo gobierno — ese inventario se va a mover más rápido y con menos margen de negociación. Lo analizamos en detalle aquí.
Eso no quiere decir que debas comprar lo primero que aparezca. Quiere decir que si ya tienes claro qué tipo de proyecto buscas y en qué zona, este es un buen momento para estar mirando activamente.
Cómo te podemos ayudar desde OInmobiliaria
Llevamos años trabajando exclusivamente en cesiones de derechos No VIS en Colombia. No vendemos proyectos nuevos, no trabajamos con desistimientos de constructoras — solo cesiones, el mercado secundario de apartamentos en construcción.
Si estás buscando apartamentos en cesión en Medellín y el Oriente Antioqueño, puedes revisar nuestro inventario actual aquí. Y si tienes preguntas concretas sobre un proyecto específico o sobre el proceso, escríbenos directamente — la asesoría no tiene costo.
Si eres tú quien necesita ceder y aún debes cuotas, mira cómo ceder tu apartamento debiendo la cuota inicial.
¿Tienes una cesión en mente?
Te acompañamos en todo el proceso: valoración, aval, promesa y formalización.

Sebastián Salazar
Socio de OInmobiliaria